Wenn du mich fragst, welcher Weg sich für die meisten lohnt, ist meine Antwort klar: der selbstständige Vermittler. Er vereint vier Stärken, die man selten zusammen findet. Eine geprüfte Qualifikation, freie Zeiteinteilung, Zugriff auf den ganzen Markt und das Vertrauen seiner Kunden.
Qualifiziert durch Prüfung
Der Bankberater braucht keine eigene Sachkundeprüfung, für ihn haftet die Bank. Der selbstständige Vermittler muss dagegen vor der IHK beweisen, dass er sein Fach beherrscht. Und er macht nichts anderes als Immobilienfinanzierung. Kein Girokonto, kein Fondssparplan, keine Kfz-Versicherung zwischendurch. Das macht ihn oft zum besser qualifizierten Berater.
Flexibel für den Kunden und für sich selbst
Die Bankfiliale hat längst zu? Der Vermittler fährt abends noch zum Kunden. Auch samstags oder sonntags, wenn es sein muss. Für Familien, in denen beide tagsüber arbeiten, ist das Gold wert.
Umgekehrt profitiert auch der Vermittler. Er kann spontan Urlaub nehmen oder sich einen Vormittag für die Sachbearbeitung freihalten. Versuch das mal als Bankangestellter.
Mehrere hundert Banken statt einer
Der Bankberater hat genau ein Regal: das seiner Bank. Ein Baufinanzierungsvermittler greift über seinen Partner auf die Angebote von über 750 Banken zu. Dazu kommen mehrere Bausparkassen, nicht nur die eine, mit der zum Beispiel die Volksbank um die Ecke zusammenarbeitet. Und Banken für Ratenkredite.
Kein Mensch kennt alle Produkte aller Banken. Muss er auch nicht, dafür gibt es professionelle Vergleichssoftware. Du gibst die Daten deines Kunden ein und siehst sofort alle Angebote, die zu genau dieser Situation passen. Von Bank zu Bank tingeln? War gestern.
Diese Software ist ein Werkzeug für Profis, Kunden kommen da nicht ran. Sie kostet viel Geld, und jede Bank braucht einen Vertrag, damit über sie vermittelt werden kann. All das stellt dir dein Partner bereit. Mehr dazu in Kapitel 5 und in Teil IV.
Vertrauen durch Transparenz
Im Beratungsgespräch sitzt dein Kunde neben dir und sieht den Vergleich auf dem Bildschirm. Er muss dir nicht glauben, dass er ein gutes Angebot bekommt. Er sieht es selbst. Das schafft Vertrauen. Und zufriedene Kunden reden, im besten Fall über dich.
Was kostet der Vermittler den Kunden?
In der Regel nichts extra. Der Vermittler wird von der Bank bezahlt, über eine Provision. Die muss er seinem Kunden offenlegen, ein eigenes Honorar zahlt der Kunde aber nicht. Die Provision wird auch nicht einfach auf den Zins draufgeschlagen. Häufig bekommt der Vermittler über die Plattformen sogar bessere Konditionen, als die Filiale vor Ort anbieten würde. Was das in Euro bedeutet, zeigt ein Beispiel.
| Hausbank (5,0 %) | Vermittler (4,6 %) | Unterschied | |
|---|---|---|---|
| Monatliche Rate | 2.333 € | 2.200 € | 133 € weniger pro Monat |
| Zinsen in 10 Jahren | ca. 176.500 € | ca. 162.700 € | ca. 13.800 € weniger |
| Restschuld nach 10 Jahren | ca. 296.500 € | ca. 298.700 € | – |
- 0 €
- weniger Rate pro Monat (4,6 % statt 5,0 %)
- Beispielrechnung mit angenommenen Zinssätzen
- ca. 0 €
- weniger Zinsen in 10 Jahren
- über 0
- Banken im Vergleich statt einer
Warum ich auf dieses Modell setze
Der selbstständige Vermittler ist geprüft, oft besser als ein Bankberater. Er schöpft aus dem ganzen Markt und kann das seinen Kunden schwarz auf weiß zeigen. Damit spart er ihnen oft viele tausend Euro. Und bezahlen müssen sie ihn nicht einmal selbst.
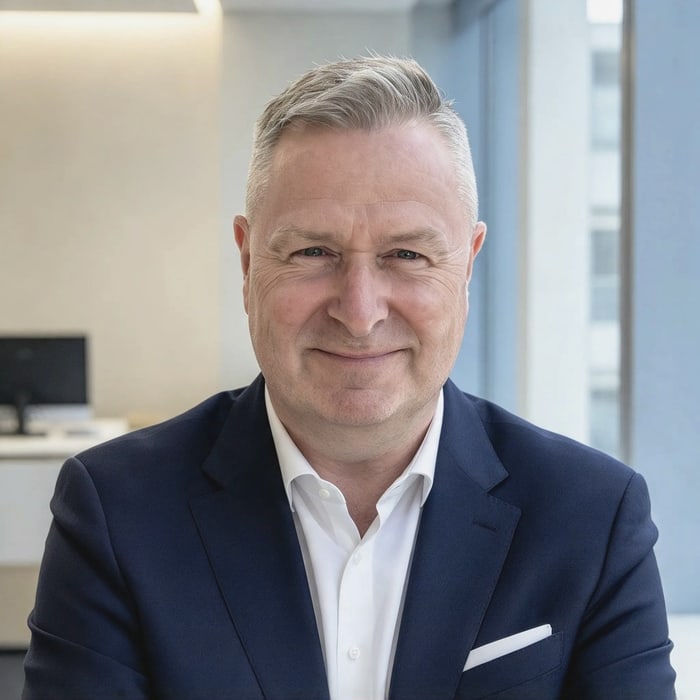
Gründer von KREDITPLANET24 und Vermittlerbetreuer bei der FinanzPoint. Seit 2010 in der Baufinanzierung, seit 2016 ehrenamtlicher Prüfer der Sachkundeprüfung für Immobiliardarlehensvermittler bei der IHK Wiesbaden, seit 2026 auch bei der IHK Nord Westfalen. Gemeinsam mit Vincent Richter erklärt er hier, was du für deinen Karriereweg als Finanzierungsvermittler wissen musst.
Mit Olaf sprechen